Domain maklerservice-online.de kaufen?
Wir ziehen mit dem Projekt
maklerservice-online.de um.
Sind Sie am Kauf der Domain
maklerservice-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain maklerservice-online.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
SIMPSON Zuganker HTT22E 559x 62x 64 feuerverzinkt mit BewertungAnwendung: Holzkonstruktionen, die abhebende Kräfte aufzunehmen haben, werden an Bodenplatten oder Fundamenten mit HTT Zugankern befestigt. Die lange Rückenplatte ermöglicht eine Platzierung der notwendigen Anzahl CNA 4,0 × l Kammnägel unter Einhaltung der erforderlichen Nagelabstände am Holzständer, auch wenn eine waagerechte Schwelle unter diesem liegt. Befestigung: Kammnägel CNA4,0x l oder Schrauben CSA5,0x l Ankerbolzen ø16mm Mit europäisch technischer Bewertung (ETA 07/0285). E = Bohrungsabstand zur Wand Material: Stahl Oberfläche: feuerverzinkt A(mm): 558 C(mm): 63 Materialstärke(mm): 3 B(mm): 60 Loch ø(mm): 5; 18 Löcher: 31; 1 Type: HTT22E Größe(mm): 559x 62x64 Marke: Simpson Bezeichnung: Zuganker E(mm): 33 D(mm): 12 Inhaltsangabe (ST): 140,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
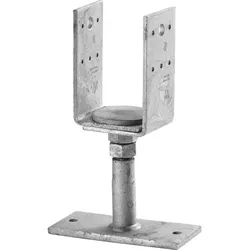
SIMPSON Stützenfuss PVDB 120G-B höhenverstellbar feuerverzinkt mit BewertungAnwendung: PVDB Stützenfüße zum Aufdübeln sind höhenverstellbar und zur Aufnahme von vertikalen und horizontalen Lasten geeignet. Aufnahme von horizontalen Kräften ist ausschließlich in Längsrichtung der Grundplatte zulässig. Befestigung: Kammnägel CNA 4,0xl oder Bolzen ø8mm und Ankerbolzen/Betonschrauben ø12mm. Mit europäisch technischer Bewertung (ETA 07/0285). A(mm): 80 - 120 B(mm): 120 C(mm): 70 D(mm): 136 - 189 E(mm): 160 Material: Stahl Oberfläche: feuerverzinkt Rohr ø(mm): 27 Materialstärke(mm): 8 Lochzahl ø 5(ST): 6 Lochzahl ø 13,5(ST): 2 Größe(mm): 80 Type: PVDB Marke: Simpson Bezeichnung: Stützenfüsse Inhaltsangabe (ST): 187,42 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
RISEN Solarpanel RSM40-8-410M mit 410 Watt - Balkonkraftwerk Solarmodul - Verkauf nur an EndverbraucherMit dem RISEN Solarpanel RSM40-8-410M erzeugen Sie unkompliziert Ihren eigenen, sauberen Strom. Die monokristallinen PERC-Module entsprechen der neuesten Technologie und sind so besonders effizient auf wenig Raum. Sie verfügen über 120 Halbzellen und besit267,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Stockschrauben M10x200 Edelstahl A2 für Solarbefestigung mit BewertungStockschrauben mit Sechskantansatz. Zur Befestigung von Photovoltaik- und Solaranlagen auf Holz. Angegebene Angaben sind nur Richtwerte (Stockschrauben unterliegen keiner Norm) - Änderungen vorbehalten. Ausführung: mit Schlüsselfläche b1(mm): 150 b2(mm): 100 d1(mm): M12 L(mm): 300 Material: Edelstahl Oberfläche: A2 SW(mm): 9 Größe(mm): 12x300 Bezeichnung: Stockschraube Solar Antrieb: Außensechskant Inhaltsangabe (ST): 175,59 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Zuganker HTT22E 559x 62x 64 feuerverzinkt mit BewertungAnwendung: Holzkonstruktionen, die abhebende Kräfte aufzunehmen haben, werden an Bodenplatten oder Fundamenten mit HTT Zugankern befestigt. Die lange Rückenplatte ermöglicht eine Platzierung der notwendigen Anzahl CNA 4,0 × l Kammnägel unter Einhaltung der erforderlichen Nagelabstände am Holzständer, auch wenn eine waagerechte Schwelle unter diesem liegt. Befestigung: Kammnägel CNA4,0x l oder Schrauben CSA5,0x l Ankerbolzen ø16mm Mit europäisch technischer Bewertung (ETA 07/0285). E = Bohrungsabstand zur Wand Material: Stahl Oberfläche: feuerverzinkt A(mm): 558 C(mm): 63 Materialstärke(mm): 3 B(mm): 60 Loch ø(mm): 5; 18 Löcher: 31; 1 Type: HTT22E Größe(mm): 559x 62x64 Marke: Simpson Bezeichnung: Zuganker E(mm): 33 D(mm): 12 Inhaltsangabe (ST): 140,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Stützenfuss PVDB 120G-B höhenverstellbar feuerverzinkt mit BewertungAnwendung: PVDB Stützenfüße zum Aufdübeln sind höhenverstellbar und zur Aufnahme von vertikalen und horizontalen Lasten geeignet. Aufnahme von horizontalen Kräften ist ausschließlich in Längsrichtung der Grundplatte zulässig. Befestigung: Kammnägel CNA 4,0xl oder Bolzen ø8mm und Ankerbolzen/Betonschrauben ø12mm. Mit europäisch technischer Bewertung (ETA 07/0285). A(mm): 80 - 120 B(mm): 120 C(mm): 70 D(mm): 136 - 189 E(mm): 160 Material: Stahl Oberfläche: feuerverzinkt Rohr ø(mm): 27 Materialstärke(mm): 8 Lochzahl ø 5(ST): 6 Lochzahl ø 13,5(ST): 2 Größe(mm): 80 Type: PVDB Marke: Simpson Bezeichnung: Stützenfüsse Inhaltsangabe (ST): 187,42 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
RISEN Solarpanel RSM40-8-410M mit 410 Watt - Balkonkraftwerk Solarmodul - Verkauf nur an EndverbraucherMit dem RISEN Solarpanel RSM40-8-410M erzeugen Sie unkompliziert Ihren eigenen, sauberen Strom. Die monokristallinen PERC-Module entsprechen der neuesten Technologie und sind so besonders effizient auf wenig Raum. Sie verfügen über 120 Halbzellen und besit267,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Index Bolzenanker - Ankerbolzen MTH M12x140 - verzinkt-blau mit Bewertung - 50 STHOCHTRAGFÄHIGE BEFESTIGUNG: die Index Bolzenanker MTH M12x140 bieten zuverlässige Befestigung für hochtragende Elemente in ungerissenem Beton, dank verzinktem Schaft und Klammern QUALITÄT: Europäische Technische Bewertung Option 7 (ETA-05/0242) garantiert Druckzonentauglichkeit und Eignung für statische und quasistatische Anwendungen EINFACHE MONTAGE: montierbar durch kontrolliertes Drehmoment, für Vorinstallation oder direkt mit der Bohrung des Anbauteils SPEZIFIKATOIN: Durchmesser: ø 12 mm | Länge: 140 mm | tfixNutzlänge: max. 48 mm | Gewinde: M12 | h1 Bohrtiefe: 85 mm | hef Verankerung: 65 mm | Bohr: ø 12 mm | Größe: 12x140 mm LIEFERUMFANG: 50 Stück Bolzenanker Spreizdübel mit ETA-05/0242 Bewertung37,12 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Index Bolzenanker - Ankerbolzen MTH M14x120 - verzinkt-blau mit Bewertung - 25 STVERWENDUNG: Spreizdübel zur Befestigung hochtragender Elemente auf ungerissenem Beton mit Bolzenanker Funktion, Anker Anwendung und Dübel Effekt QUALITÄT: Gefertigt aus verzinktem Stahl mit spreizdübel Qualität und bolzenanker Effekt für hochtragende Anwendungen VORTEIL: Einfache Montage und hohe Tragfähigkeit mit spreizdübel Effekt, befestigungsanker Vorteil und bolzenbefestigung Anwendung SPEZIFIKATION: Type: Bolzenanker | Ausführung: Spreizdübel | Größe: M14x120 | Länge: 120 mm | Bohr ø: 14 mm | Material: Stahl | Oberfläche: verzinkt-blau | Form: MTH | hef min.: 75 mm | h1: 100 mm LIEFERUMFANG: 25 Stück Bolzenanker Spreizdübel mit ETA-05/0242 Bewertung29,96 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.